Voir aussi

 20.10.2026 12:49 AM
Lundi, la paire USD/CHF a enregistré des gains modestes : le dollar américain se redresse après la phase de correction de la semaine dernière, qui avait suivi une forte baisse des rendements des bons du Trésor américains ; au moment de la rédaction, la paire s’échange autour de 0,8263, en hausse d’environ 0,27 % sur la journée.
Le rendement des bons du Trésor américain à 10 ans a augmenté d’environ 7 points de base pour atteindre près de 5,13 %, après être tombé à 5,03 % jeudi — son niveau le plus bas depuis le 23 septembre. La forte baisse des rendements observée la semaine dernière a été provoquée par des ventes massives sur le marché actions, en particulier sur les valeurs liées à l’IA, qui ont poussé les investisseurs à se détourner des actifs risqués au profit des obligations d’État.
L’indice du dollar américain (DXY), qui mesure la performance du billet vert face à un panier de six grandes devises, évolue près de 101,95 après être retombé à 101,58 vendredi.
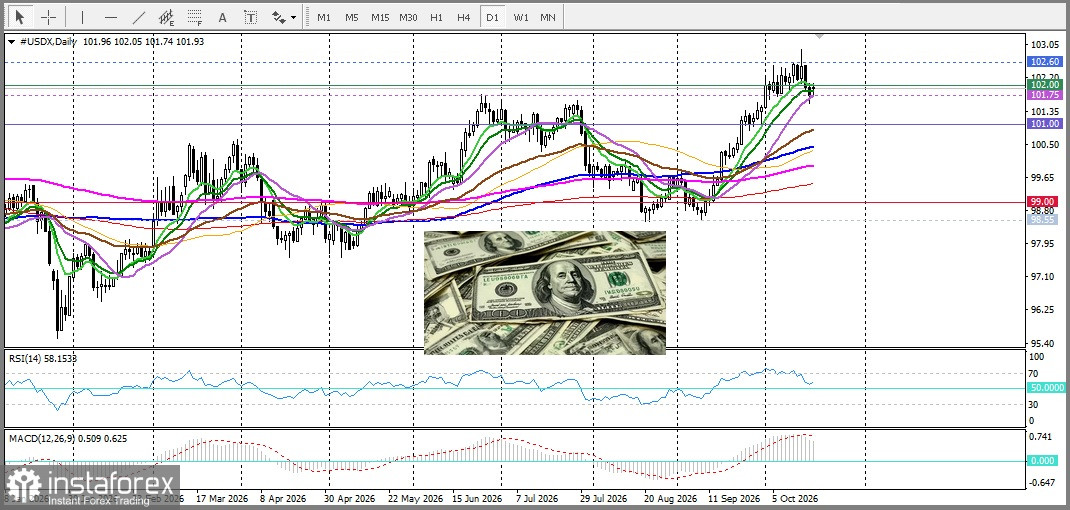
Le dollar bénéficie également de la faiblesse de l’euro, liée à l’incertitude politique et à la montée des doutes quant à la soutenabilité des finances publiques françaises. Les anticipations d’un resserrement supplémentaire de la Federal Reserve limitent aussi le repli du dollar.
Les chiffres de l’inflation américaine publiés la semaine dernière ont dépassé le consensus. L’indice des prix à la consommation (CPI) a augmenté de 0,6 % sur un mois en septembre et de 3,7 % sur un an. L’inflation sous-jacente (Core CPI) s’est établie à 2,6 % contre 2,5 % attendu. Les prix à la production se sont également révélés plus élevés que prévu, renforçant les inquiétudes selon lesquelles les tensions inflationnistes pourraient rester au-dessus de l’objectif de 2 % de la Fed plus longtemps que prévu.
Malgré tout, la plupart des intervenants de marché s’attendent à ce que la Fed laisse ses taux inchangés ce mois-ci, après la hausse de 25 points de base en septembre. Le président de la Fed, Kevin Warsh, n’a donné aucune indication prospective vendredi, déclarant : « Je ne prédétermine pas les résultats des prochaines réunions. » L’outil CME FedWatch évalue actuellement à environ 15 % la probabilité d’une hausse lors de la réunion des 27–28 octobre et à environ 89 % la probabilité d’une hausse d’ici décembre.
Les perspectives de resserrement supplémentaire de la Fed pèsent sur le franc suisse, d’autant que la Swiss National Bank maintient son taux directeur à zéro. Le seuil pour une hausse de taux de la part de la SNB semble élevé, car l’inflation suisse reste dans la fourchette de stabilité des prix de 0–2 %.
Parallèlement, la demande de franc en tant que valeur refuge, dans un contexte de risques géopolitiques et d’instabilité politique en France, peut soutenir la monnaie face aux autres grandes devises.
D’un point de vue technique, la paire a trouvé un support sous la moyenne mobile exponentielle à 50 jours (50‑day EMA). Le prochain support se situe au niveau de la moyenne mobile simple à 50 jours (50‑day SMA), en dessous de laquelle le cours pourrait reculer jusqu’à la moyenne mobile simple à 100 jours (100‑day SMA). La résistance se situe autour de 0,8280. Pour alléger la pression vendeuse, les acheteurs doivent franchir la moyenne mobile simple à 20 jours (20‑day SMA), proche du seuil psychologique de 0,8300. Les oscillateurs envoient des signaux mitigés, et les acheteurs ont perdu une partie de leur élan, comme l’indique un RSI négatif.
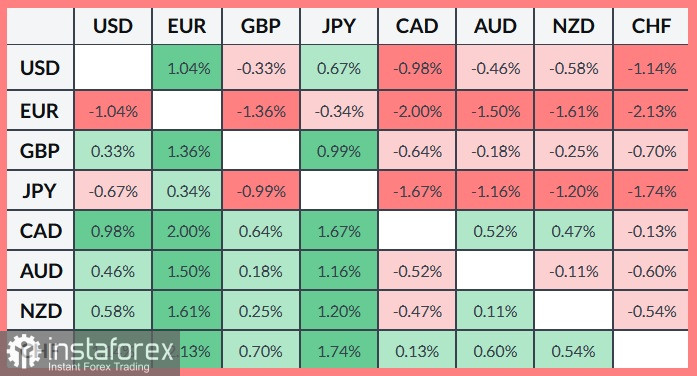
Le tableau ci-dessous présente les variations en pourcentage du franc suisse face aux principales devises depuis le début du mois. Le renforcement le plus marqué du franc a été enregistré face à l’euro.