Veja também

 23.10.2026 02:21 PM
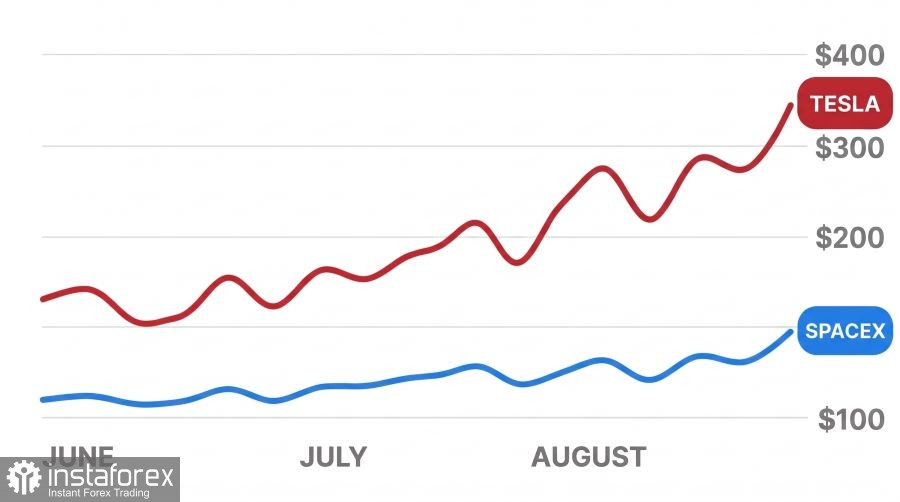
As ações da Tesla (NASDAQ: TSLA) fecharam a sessão regular em queda de 3,08%, a US$ 374,58, e recuaram para US$ 373,35 nas negociações após o fechamento (after-hours). O papel caiu em linha com o setor de tecnologia em geral, após a divulgação dos resultados mistos do terceiro trimestre de 2026 e de notícias sobre uma possível megafusão.
Elon Musk confirmou oficialmente o início das negociações para uma fusão entre a Tesla e a SpaceX, com o objetivo de criar uma holding combinada avaliada em US$ 3,5 trilhões. Conselheiros independentes dos conselhos de administração das duas empresas formaram comitês especiais para avaliar os termos propostos. O próprio Musk foi afastado das discussões devido a um conflito de interesses decorrente de sua função de CEO de ambas as empresas. Pela estrutura proposta, a SpaceX seria avaliada em US$ 2 trilhões, enquanto a Tesla teria um valor estimado de US$ 1,5 trilhão. A conclusão da transação está prevista para antes do fim do mandato presidencial de Donald Trump, em janeiro de 2029, com base na expectativa de um ambiente regulatório favorável.
Os resultados da Tesla no terceiro trimestre apresentaram sinais mistos. O lucro ajustado por ação foi de US$ 0,48, acima da estimativa de consenso de US$ 0,45. A empresa registrou fluxo de caixa livre positivo de US$ 1,5 bilhão, já considerados todos os investimentos em bens de capital. No entanto, a receita trimestral permaneceu estável em relação ao mesmo período do ano anterior, em US$ 28,05 bilhões, enquanto as entregas de veículos elétricos recuaram 2%, para 486.532 unidades.
O lucro operacional das principais operações automotivas despencou 56%, pressionado pelo aumento dos gastos com infraestrutura de servidores e desenvolvimento de algoritmos de inteligência artificial. A administração da Tesla reduziu de US$ 25 bilhões para US$ 20 bilhões sua projeção de investimentos em bens de capital para o ano, destinados a fábricas e equipamentos. Em uma teleconferência privada com investidores, representantes da empresa se recusaram categoricamente a comentar a possível combinação com a SpaceX.
Na minha opinião, a consolidação com a SpaceX tem como principal objetivo compensar a desaceleração das vendas de veículos elétricos. A empresa aeroespacial de Musk registrou lucro trimestral de US$ 4,4 bilhões — o primeiro desde sua oferta pública inicial de ações (IPO) —, impulsionado por um salto de 161% na receita, para US$ 14,58 bilhões. Sua unidade de supercomputação e redes neurais gerou US$ 7,56 bilhões em receita, superando a receita da rede de satélites Starlink. Acredito que essa fusão seja crucial para permitir que Musk transfira livremente talentos de engenharia e capacidade computacional entre as duas empresas, sem desencadear processos judiciais movidos por acionistas.
Principais desafios
Destaco cinco fatores principais que pressionam as ações da Tesla e colocam em dúvida a viabilidade da fusão:
Perspectivas
Minhas perspectivas para o desempenho das ações da Tesla continuam consideravelmente mais moderadas do que as projeções dos otimistas do mercado, que esperam uma alta para a faixa de US$ 420 a US$ 485 por ação.
Espero que as ações da Tesla sejam negociadas lateralmente, dentro de uma faixa de consolidação entre US$ 350 e US$ 385, até o fim de 2026. A reserva de US$ 1,5 bilhão em fluxo de caixa livre deve ajudar a proteger as ações contra uma queda acentuada abaixo de US$ 340. No entanto, o colapso de 56% no lucro operacional e a redução dos investimentos em bens de capital (capex) para US$ 20 bilhões provavelmente impedirão que as ações atinjam novas máximas. Prevejo que a assembleia anual de acionistas, em 3 de dezembro, termine sem uma votação definitiva sobre a fusão, pois a definição de condições equitativas entre os comitês independentes exigirá bastante tempo.
O cenário político continuará sendo o principal catalisador da volatilidade. Elon Musk contribuiu com US$ 276 milhões para fundos de campanha republicanos antes das eleições legislativas de meio de mandato. Caso os democratas recuperem o controle, os órgãos reguladores quase certamente intensificarão a fiscalização dos contratos federais de defesa e de serviços civis da SpaceX, bem como do software de condução autônoma da Tesla, criando riscos substanciais para a concretização da transação.
Até o primeiro semestre de 2027, projeto que as ações da Tesla permaneçam na faixa de US$ 360 a US$ 410. Como a conclusão da transação exige o voto favorável da maioria absoluta de todas as ações em circulação, a concretização do negócio enfrentará grandes obstáculos diante da oposição dos gestores de ativos institucionais. Recomendo que os investidores evitem compras especulativas baseadas em rumores de fusões envolvendo empresas de megacapitalização e aguardem evidências verificáveis de uma recuperação operacional no negócio automotivo principal.


