
Lihat juga


 25.09.2026 06:36 AM
Untuk memahami soalan ini, kita perlu mengimbas kembali beberapa fakta. Tahun lalu, Rizab Persekutuan terpaksa memotong kadar asas sebanyak tiga kali kerana pasaran buruh yang lembap, sekaligus meningkatkan risiko pengangguran yang lebih tinggi dan kegagalan untuk memenuhi salah satu daripada dua mandat Fed — pekerjaan maksimum. Kami menganggarkan purata penciptaan pekerjaan bulanan bagi tahun 2025 ialah 19,000. Berdasarkan anggaran itu, Fed menurunkan kadar asas sebanyak 0.75%.
Sekarang kita lihat tahun 2026. Tahun ini, ekonomi telah mewujudkan purata 80,000 pekerjaan sebulan. Jumlah itu hampir tiga kali ganda kadar tahun lalu, tetapi adakah ia bermakna pasaran buruh AS sudah pulih sepenuhnya? Ambil kira bahawa bacaan Senarai Penggajian Pekerjaan Bukan Ladang (NFP) yang "normal" ialah 150–200,000 sebulan. Lapan puluh ribu sememangnya lebih baik daripada dua puluh ribu, tetapi masih jauh daripada ideal. Oleh itu, pasaran buruh AS telah bertambah baik sedikit, namun masih jauh daripada keadaan optimum.
Fakta seterusnya. Sepanjang musim panas, ketika pasaran secara aktif menjangkakan dasar monetari yang lebih ketat, tiada seorang pun ahli FOMC yang menyuarakan kebimbangan mengenai inflasi tinggi atau keperluan mendesak untuk menanganinya. Beberapa pegawai malah menyebut kemungkinan disinflasi jangka sederhana, dan pada mesyuarat bulan Julai hanya tiga pegawai mengundi untuk kenaikan kadar. Inflasi di AS menurun daripada 4.2% kepada 3.4% antara Mei dan Ogos. Jadi, inflasi telah reda kebelakangan ini — namun pada masa sama pegawai Fed mula, hampir selari, memberi amaran tentang potensi inflasi tinggi dan memperkecilkan risiko terhadap pasaran buruh. Ringkasnya, ahli FOMC kini menyatakan pasaran buruh boleh diabaikan dan bahawa risiko ia menjadi lebih sejuk adalah kecil. Tetapi — dan ini penting — jika kadar asas dinaikkan, risiko ke atas pasaran buruh akan timbul. Ia tidak berfungsi sebaliknya. Oleh itu, Fed nampaknya bersedia mengutamakan usaha memerangi inflasi tinggi terlebih dahulu, dengan mengorbankan pasaran buruh, dan barulah — mungkin — menyokong pasaran buruh melalui pengorbanan berupa inflasi yang lebih tinggi.
Kami berpendapat Fed tidak boleh mengabaikan NFP begitu sahaja, kerana statistik ini selama ini hampir menjadi satu-satunya pemacu dasar Jawatankuasa. Sekiranya bulan depan Senarai Penggajian Pekerjaan Bukan Ladang (NFP) sekali lagi hampir sifar, besar kemungkinan kita akan menyaksikan perubahan 180° yang pantas dalam perdebatan di kalangan ahli Fed. NFP akan kembali menjadi agenda utama, manakala inflasi akan diturunkan semula menjadi keutamaan kedua.
Kami juga percaya mungkin terdapat manipulasi kadar pertukaran dolar pada skala yang sangat besar. Kini, tiada sesiapa dapat menerangkan kenaikan dolar dengan meyakinkan tanpa menggunakan klise seperti "peningkatan penghindaran risiko". Seolah-olah, jika dolar terus mengukuh untuk sebulan lagi, para penganalisis akan sekali lagi mengaitkannya dengan pendirian Fed yang ketat. Oleh itu, kami menasihatkan pedagang supaya amat berhati-hati dengan pergerakan semasa. Ia boleh didagangkan berdasarkan faktor teknikal, tetapi jangan menganggap bahawa dolar akan terus meningkat selamanya. Pembalikan boleh berlaku dengan cepat dan tidak dijangka.
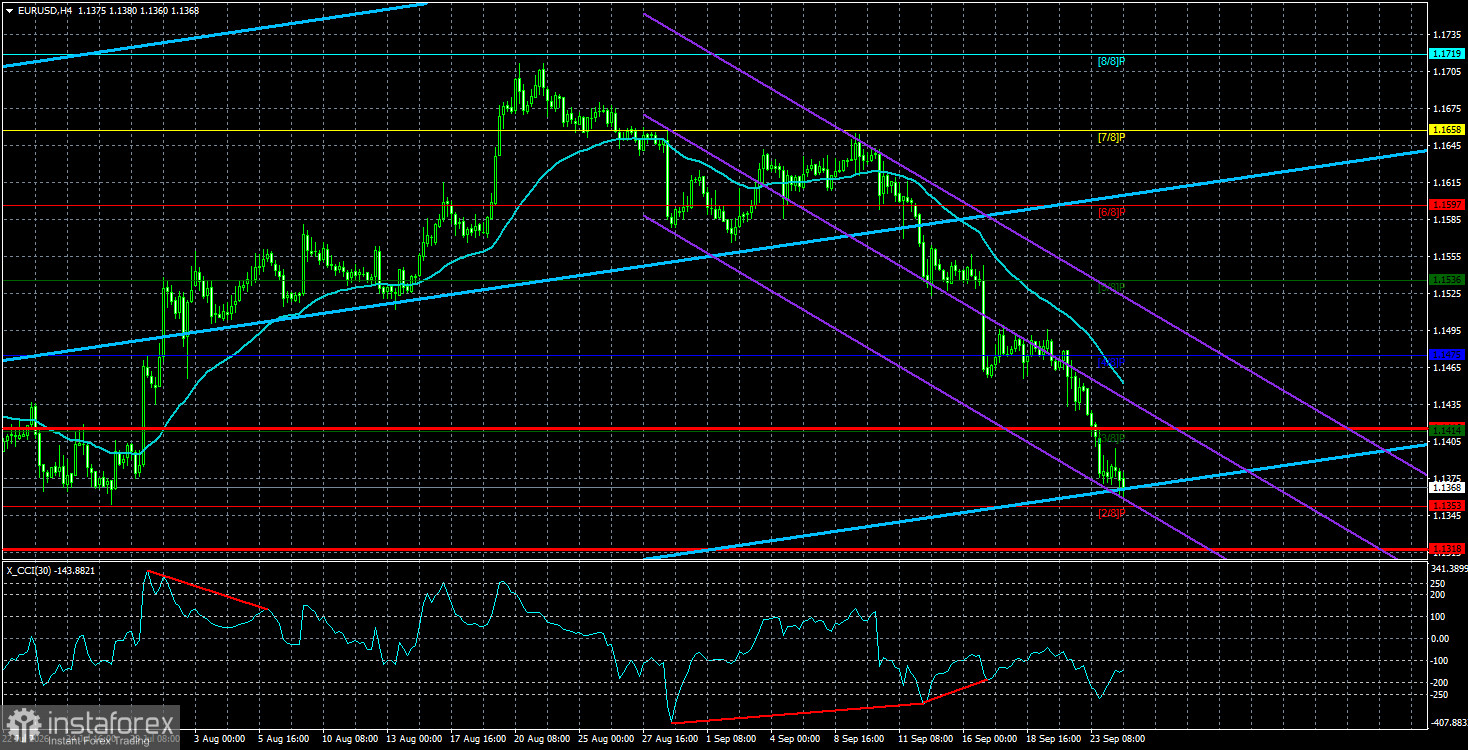
Pasangan EUR/USD terus bergerak ke bawah, tetapi kami masih melihat penurunan ini sebagai pembetulan sebelum trend menaik baharu. Latar belakang fundamental global untuk dolar kekal negatif; namun pada 2026, faktor geopolitik diikuti oleh pendirian pengetatan Fed telah memberikan sokongan kukuh kepada mata wang AS. Apabila harga berada di bawah purata bergerak, pertimbangkan kedudukan jual dengan sasaran 1.1353 dan 1.1318. Sekiranya harga bergerak di atas purata bergerak, kedudukan beli menjadi relevan dengan sasaran 1.1475 dan 1.1536.
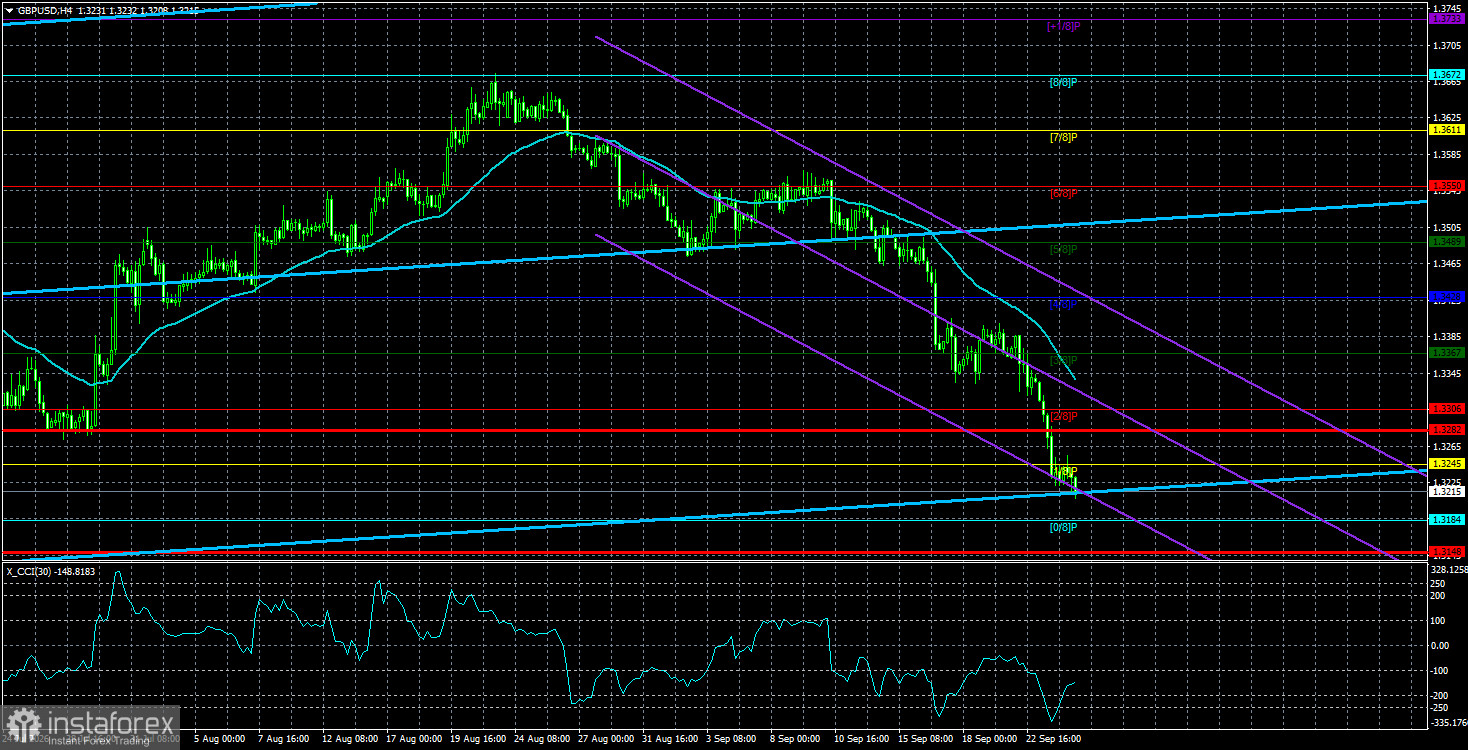
Pasangan GBP/USD meneruskan pergerakan menurun yang kelihatan tidak logik. Dasar Donald Trump akan terus memberi tekanan kepada ekonomi AS, oleh itu kami tidak menjangkakan pengukuhan jangka panjang bagi dolar AS. Setakat tahun 2026, dolar menguntungkan disebabkan faktor geopolitik dan inflasi — keadaan yang mendorong aliran modal mencari perlindungan dan menyebabkan Fed kembali ke laluan pengetatan dasar monetari. Namun, pada carta masa mingguan, julat mendatar antara 1.3150 dan 1.3780 berterusan dalam konteks trend menaik selama empat tahun, membolehkan kami menjangkakan pengukuhan pound dalam jangka sederhana. Pertimbangkan kedudukan beli dengan sasaran pada 1.3428 dan 1.3489 sekiranya harga kekal di atas purata bergerak. Sekiranya harga berada di bawah purata bergerak, dagangan jual boleh dipertimbangkan dengan sasaran pada 1.3184 dan 1.3148.
Saluran regresi membantu menentukan aliran semasa. Jika kedua-duanya menghala ke arah yang sama, ini bermakna aliran pada masa ini adalah kukuh;
Garis purata bergerak (tetapan 20,0, diselaraskan) mentakrifkan aliran jangka pendek dan arah dagangan yang wajar pada masa ini;
Paras Murray ialah paras sasaran untuk pergerakan dan pembetulan;
Paras volatiliti (garis merah) ialah saluran harga berkemungkinan di mana pasangan ini akan bergerak dalam tempoh 24 jam akan datang berdasarkan penunjuk volatiliti semasa;
Penunjuk CCI – kemasukannya ke kawasan terlebih jual (di bawah -250) atau kawasan terlebih beli (di atas +250) menunjukkan bahawa pembalikan aliran ke arah bertentangan sedang menghampiri.


