
यह भी देखें


 29.09.2026 06:09 AM
सितंबर का PMI डेटा, जो 23 सितंबर को जारी किया गया, उम्मीद से कहीं अधिक मजबूत रहा। यूरोज़ोन का समग्र PMI बढ़कर 53.1 पर पहुंच गया, जो अप्रैल 2023 के बाद का उच्चतम स्तर है। यह पूर्वानुमानों से बेहतर रहा और लगातार तीसरे महीने आर्थिक गतिविधियों में वृद्धि को दर्शाता है। सेवाओं का सूचकांक बढ़कर 53.0 हो गया, जो दस महीनों का उच्चतम स्तर है, जबकि विनिर्माण उत्पादन 55 महीनों के उच्चतम स्तर पर पहुंच गया।
इससे यूरोपीय सेंट्रल बैंक (ECB) को नीतिगत फैसलों में कुछ गुंजाइश मिलती है। ऊर्जा संकट के दबाव के बावजूद अर्थव्यवस्था उतनी बुरी तरह नहीं गिर रही है, जितनी आशंका जताई जा रही थी।
वहीं, यूरोज़ोन में उपभोक्ता विश्वास अगस्त के –15.5 से गिरकर सितंबर में अप्रत्याशित रूप से –16.5 हो गया। इससे लगातार चार महीनों से जारी सुधार का सिलसिला टूट गया। इसकी वजह ईंधन की कीमतों में तेज़ बढ़ोतरी नजर आती है, क्योंकि परिवहन लागत तेजी से उपभोक्ताओं तक पहुंच रही है।
अब बाजार का रुख आगे और मौद्रिक सख्ती की ओर झुक रहा है। सितंबर की ECB बैठक के बाद अतिरिक्त ब्याज दर बढ़ोतरी की उम्मीदों में स्पष्ट वृद्धि हुई है। कुछ विश्लेषकों का कहना है कि अगला कदम अक्टूबर में या अधिकतम दिसंबर में उठाया जा सकता है।
यूरो और पूरी यूरोपीय अर्थव्यवस्था के लिए सबसे गंभीर जोखिम गैस की स्थिति है। यूरोप में गैस की कीमतें अभी भी बेहद ऊंची हैं। सितंबर के अंत तक TTF गैस की कीमत लगभग €74/MWh के आसपास कारोबार कर रही है, जबकि महीने की शुरुआत में यह €80 तक पहुंच गई थी। यह संघर्ष से पहले के स्तरों की तुलना में कई गुना अधिक है।
यूरोप की गैस भंडारण सुविधाएं केवल 70.2% भरी हुई हैं, जबकि पांच वर्षों का औसत 85.9% है। जर्मनी में भंडारण स्तर 57% है, जबकि पांच वर्षों का औसत 84.5% रहा है। ऑस्ट्रिया और स्लोवाकिया ने सितंबर के अंत में ही भंडारण से गैस निकालना शुरू कर दिया है, जो इस मौसम के लिहाज से बेहद शुरुआती और चिंताजनक संकेत है।
यूरोपीय आयोग ने 1 दिसंबर तक गैस भंडारण को 90% तक भरने की मांग की है, जिसमें 10% की लचीलापन सीमा है। लेकिन मौजूदा गैस भरने की दरें, तेज़ होने के बावजूद, इस लक्ष्य को हासिल करने के लिए पर्याप्त नहीं हैं। यदि सर्दी कड़ी रही, तो औद्योगिक उत्पादन में कटौती करना लगभग अपरिहार्य हो सकता है।
यूरो के लिए इसका मतलब यह है कि ऊंची ऊर्जा कीमतें उपभोक्ता खर्च पर दबाव डालती रहेंगी, महंगाई का दबाव बढ़ाएंगी और ECB को अर्थव्यवस्था की रफ्तार धीमी होने की कीमत पर भी सख्त मौद्रिक नीति बनाए रखने के लिए मजबूर कर सकती हैं। यह एक स्टैगफ्लेशन (मुद्रास्फीतिजनित मंदी) जैसी स्थिति होगी, जो ऐतिहासिक रूप से किसी मुद्रा के लिए प्रतिकूल मानी जाती है।
शुक्रवार की CFTC रिपोर्ट में दिखा कि यूरो पर नेट शॉर्ट पोज़िशन लगभग दोगुनी होकर –€7.525 बिलियन हो गई। वहीं, इम्प्लाइड कीमतों में भी लगातार गिरावट का रुझान बना हुआ है।
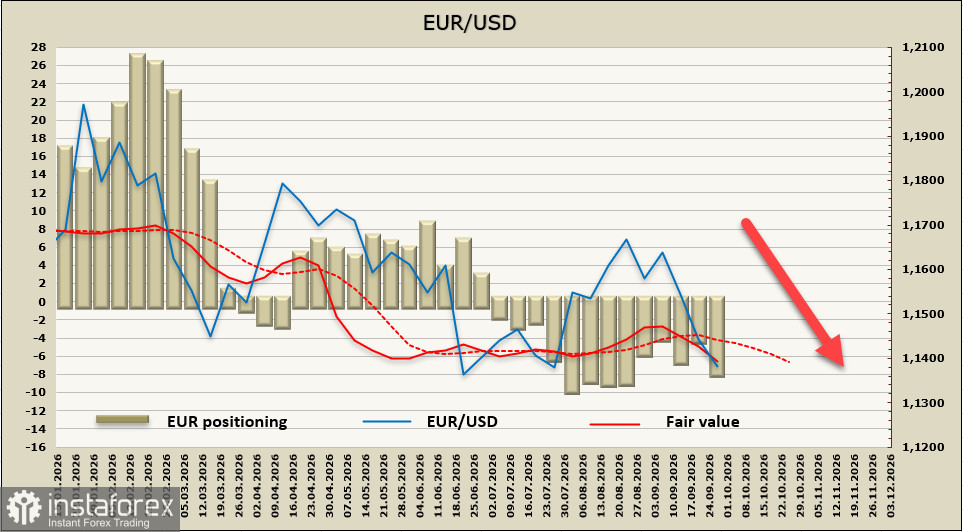
एक सप्ताह पहले हमने 1.1410–1.1420 तक गिरावट की उम्मीद जताई थी। यह लक्ष्य हासिल हो चुका है और यूरो में इसके बाद भी गिरावट जारी रही। अब निकटतम लक्ष्य 1.1354 और 1.1325 हैं। हमें उम्मीद है कि मंदी का दबाव (Bearish Pressure) इतना मजबूत रहेगा कि कीमत इन स्तरों तक पहुंच सकती है।
तेजी से हो रही गिरावट से करेक्शन (Correction) की संभावना बढ़ जाती है, लेकिन यूरो के 1.1442 से ऊपर जाने की संभावना कम है।

