
 21.10.2026 01:34 PM
راجع أيضًا: InstaTrade trading indicators for USDX
اعتبارًا من يوم الأربعاء، 21 أكتوبر 2026، يتداول مؤشر الدولار الأمريكي (DXY) ضمن نطاق ضيق قرب 101.60، وهو المستوى الذي يمر عنده تقريبًا مستوى المقاومة قصيرة الأجل للمتوسط المتحرك الأسي لـ 50 ساعة على الرسم البياني لكل ساعة، بينما يبحث المؤشر عن اتجاه بعد التراجع من أعلى مستوى في 18 شهرًا الذي سجله في 14 أكتوبر أعلى 102.70. تكمن المفارقة في أن قراءات التضخم القوية (CPI عند 3.7%، وPPI عند 6.3%) لم تنجح في إبقاء الدولار عند ذروته، لأن السوق حوّل تركيزه بالكامل إلى اجتماع FOMC القادم وخطاب الاحتياطي الفيدرالي. يظل المؤشر محصورًا بين دعم القناة الصاعدة على الإطار الزمني للساعة وبين المتوسط المتحرك الأسي لـ 50 ساعة، بينما يفضّل المشاركون في السوق تجنّب الرهانات الجريئة إلى أن تتضح بصورة أكبر موقف البنك المركزي.
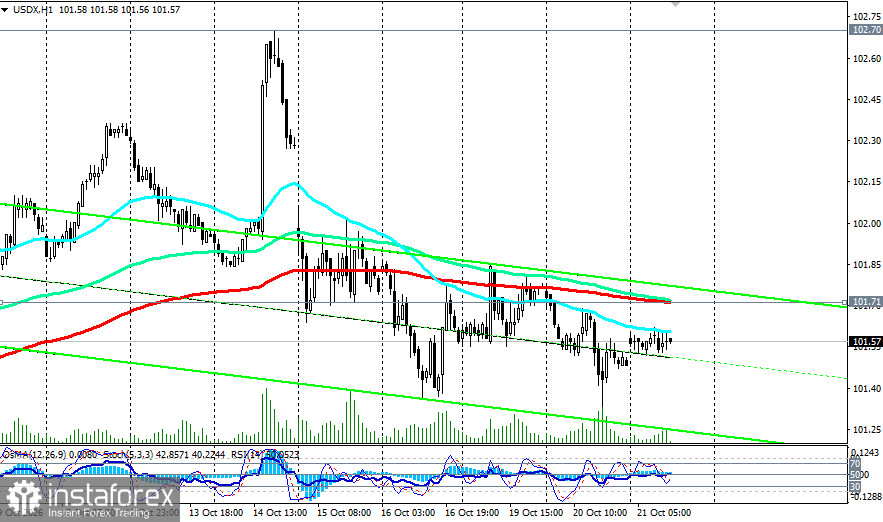
في التعاملات الأوروبية المبكرة، يُظهر مؤشر USDX أيضًا حركة ضعيفة. بعد أن سجّل أدنى مستوى في نحو ثلاثة أسابيع يوم الثلاثاء (قرب 101.30)، تعافى المؤشر إلى نطاق 101.50–101.60، لكن الوضوح في نزعة الشراء الصاعدة ما زال غائبًا. عائد سندات الخزانة الأمريكية لأجل 10 سنوات يتحرك حول 5.12–5.13% بعد تعافيه من تراجع إلى 5.09% يوم الثلاثاء. خام WTI يتداول قرب 99 دولارًا للبرميل، وBrent حول 108 دولارات للبرميل، مع استمرار المخاوف المتعلقة بالمعروض من الشرق الأوسط.
العوامل المحركة الرئيسية
يدخل مجلس الاحتياطي الفيدرالي في فترة الصمت، ما يحرم السوق من التوجيه المباشر. بعد خطاب رئيس الفيدرالي Kevin Warsh الأسبوع الماضي، خفّضت الأسواق بشكل حاد احتمالات رفع الفائدة في أكتوبر من نحو 27% إلى أقل من 15%. رفض Warsh أن يسبق بإعلان قرارات اجتماعي أكتوبر وديسمبر، قائلًا: "أنا لا أحدد مسبقًا نتائج الاجتماعات." كانت نبرته أقل تشددًا مما كان متوقعًا، مع ذلك تبقى معنويات السوق تجاه الفيدرالي في منطقة تميل بوضوح إلى التشديد النقدي.
الاعتبارات الجيوسياسية تخلق حالة من عدم اليقين دون أن توفر اتجاهًا واضحًا. التقارير عن خطة تسوية محتملة تقودها قطر وPakistan لمحادثات بين الولايات المتحدة وإيران أضعفت الدولار مؤقتًا قبل أن ينفيها أحد الدبلوماسيين المشاركين في المفاوضات. حذّرت إيران من أنها قد توسّع نطاق الحصار ليشمل مضيق باب المندب وقناة السويس، ما يدعم علاوة المخاطر على أسعار النفط. هذا عامل ذو حدّين بالنسبة للدولار: فالعوامل الجيوسياسية تعزز الطلب على الأصول الآمنة، في حين أن ارتفاع أسعار النفط يعزز توقعات التضخم ويقوي الحجج المؤيدة لمواصلة تشديد الفيدرالي.
بيانات الإسكان جاءت مخيبة للآمال. انخفضت بدايات بناء المساكن في سبتمبر إلى 1.221 مليون وحدة مقابل توقعات عند 1.3 مليون، كما هوت مبيعات المنازل القائمة بنسبة 7.3% إلى مستوى قياسي متدنٍ. ضعف بيانات سوق الإسكان يدعم موقفًا أقل تشددًا حيال رفع الفائدة ويحدّ من احتمالات صعود الدولار.
لمحة عن التحليل الفني
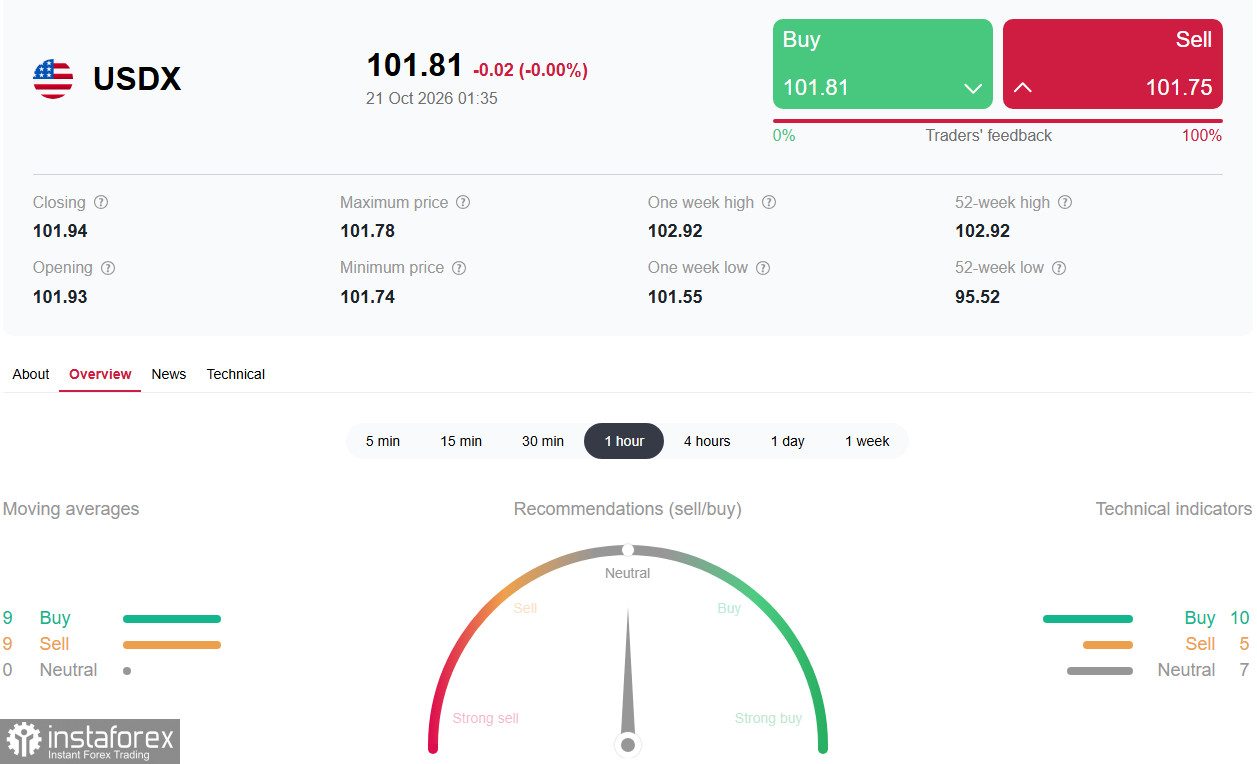
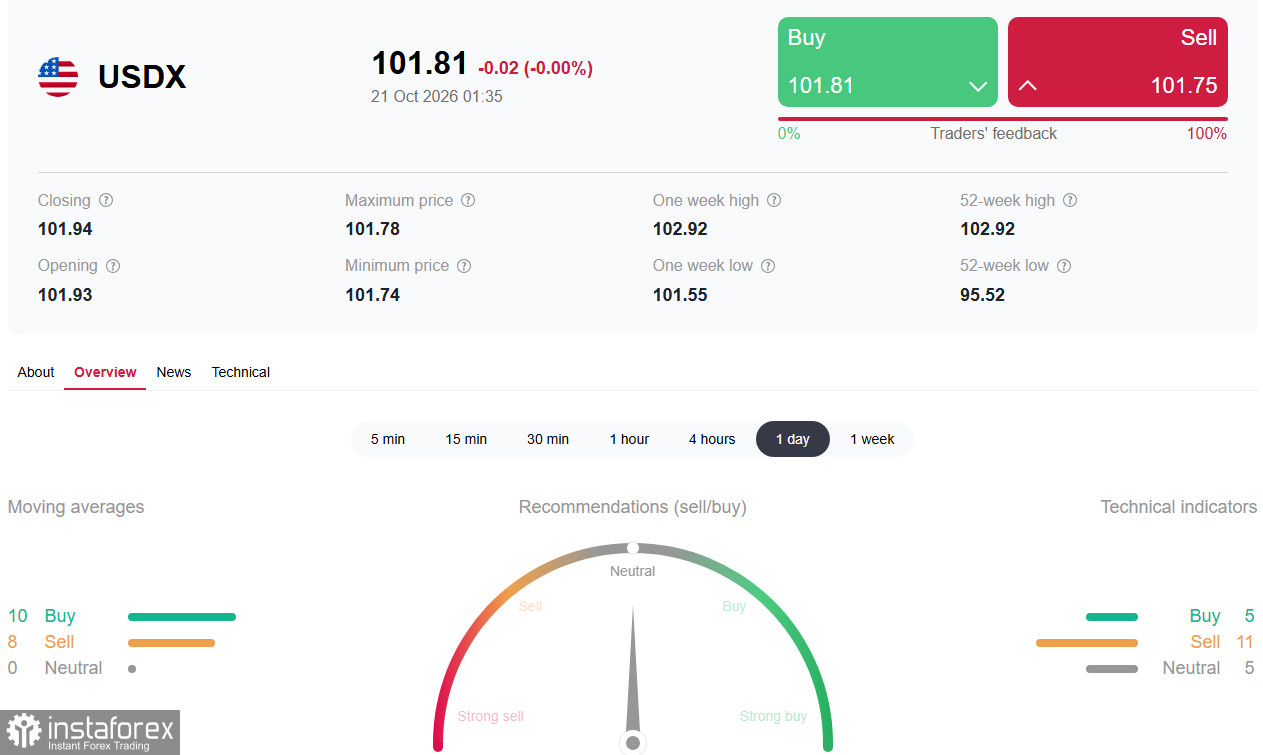
التحليل الفني المجمع لـInstaTrade على الرسوم البيانية اليومية والساعة يشير أيضًا إلى موقف حيادي.
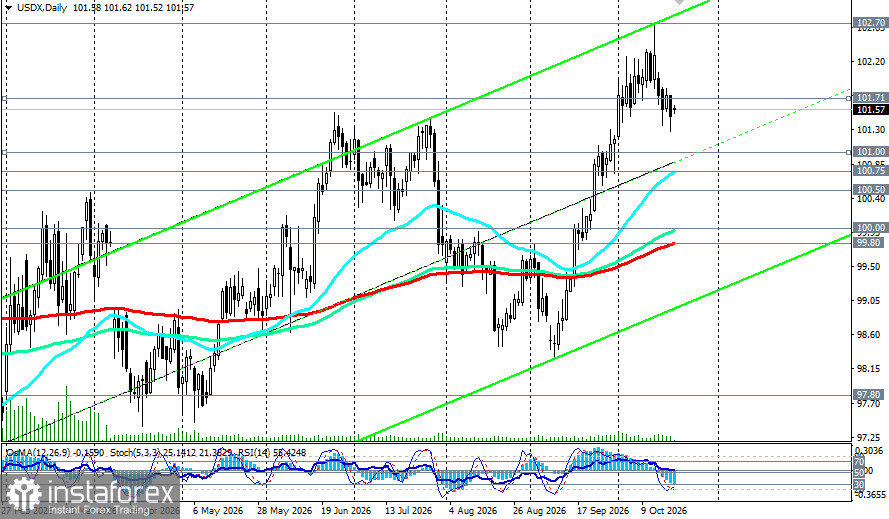
- مؤشر القوة النسبية (14) على الرسم البياني اليومي يتحرك حول مستوى 55 — قراءة إيجابية ولكن بعيدة عن منطقة التشبع الشرائي، ما يشير إلى ميل صعودي مستقر لكنه ضعيف.
- عمود OsMA يقع أسفل مستوى الصفر، وبالاقتران مع مؤشر Stochastic الذي يغادر الآن منطقة التشبع البيعي، يرسل إشارات سلبية.
- المتوسطات المتحركة الأسية 50 و144 و200: السعر ما زال فوق المتوسط المتحرك الأسي لـ 50 يوماً (حوالي 100.75)، ما يحافظ على ميل صعودي على المدى القصير. أما المتوسطان المتحركان الأسيان لـ 144 و200 فترة فيقعان أدنى بكثير من المستويات الحالية (حوالي 100.00 و99.80)، ليشكّلا دعماً على المدى الطويل.
اطّلع على المزيد: USDX—possible dynamics on 21.10.2026
الفعاليات الرئيسية التي ينبغي متابعتها
الأربعاء 21 أكتوبر، الساعة 14:30 بتوقيت غرينتش — مخزونات الخام الصادرة عن US EIA. التوقعات تشير إلى انخفاض قدره 0.3 مليون برميل مقابل انخفاض سابق قدره 8.56 مليون برميل. انخفاض كبير في المخزونات سيدعم أسعار النفط وتوقعات التضخم، وقد يحدّ من الضغوط الهبوطية على الدولار.
الخميس 22 أكتوبر، الساعة 12:30 بتوقيت غرينتش — طلبات إعانة البطالة الأولية في الولايات المتحدة. في استطلاع إعلامي، توقّع 94 من أصل 100 خبير اقتصادي عدم حدوث تغيير في أكتوبر، فيما توقّع 100 من 100 رفعاً في ديسمبر. بيانات المطالبات ستوفّر آخر إشارة مهمة بشأن سوق العمل قبل اجتماع الـ FOMC.
الجمعة 23 أكتوبر، الساعة 13:45 بتوقيت غرينتش — القراءات الأولية لمؤشرات S&P Global PMI لشهر أكتوبر. هذه القراءات يمكن أن تؤثر في احتمالات رفع الفائدة في ديسمبر الذي تسعّره الأسواق حالياً بأكثر من 90%.
الثلاثاء–الأربعاء، 27–28 أكتوبر — اجتماع الـ FOMC. الأسواق تسعّر احتمالاً بين 82–85% لعدم حدوث تغيير. نبرة البيان والتحديثات في التوقعات ستكون العامل الحاسم في اتجاه الدولار خلال الأسابيع المقبلة. يتوقع الاقتصاديون أن يكون رفع ديسمبر هو الأخير في هذه الدورة.
الخميس 29 أكتوبر — مؤشر PCE لشهر سبتمبر (مقياس التضخم المفضّل لدى الاحتياطي الفيدرالي). يُعد هذا الإصدار الرئيسي القادر على تأكيد أو نفي توقعات رفع الفائدة في ديسمبر.
الخلاصة والتوصيات
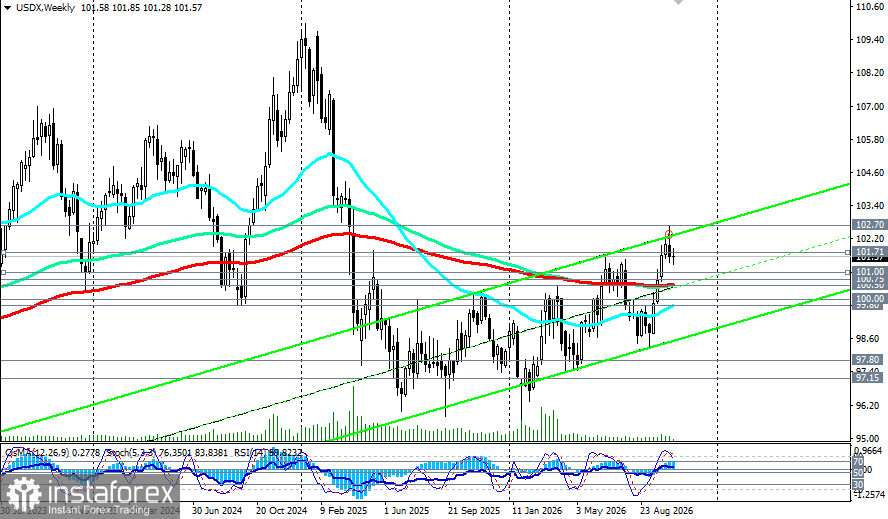
مؤشر USDX يتحرك ضمن نطاق جانبي في انتظار محفّز جديد. التضخم المرتفع يوفر دعماً أساسياً، لكن حالة عدم اليقين المحيطة بالاحتياطي الفيدرالي والجغرافيا السياسية تحدّ من تحركات واضحة الاتجاه. المستوى المحوري للمشترين — 102.00؛ وللبائعين — 101.20 والمنطقة الحرجة 100.75 (المتوسط المتحرك الأسي لـ 50 يوماً على الإطار اليومي D1) — 100.50 (المتوسط المتحرك الأسي 200/144 على الإطار الأسبوعي W1).
للمتداولين على المدى القصير:
- يمكن التفكير في مراكز شراء عند اختراق مستدام فوق مستوى 102.00 مع استهداف منطقة 102.50–102.90 ووضع أمر إيقاف خسارة أسفل 101.20.
- يمكن التفكير في مراكز بيع عند كسر مستوى 101.20 هبوطًا مع استهداف 101.00 (متوسط 200 أسي على إطار الأربع ساعات H4)–100.50 ووضع أمر إيقاف خسارة أعلى 102.00.
- مراقبة بيانات PMI (23 أكتوبر) واجتماع الـFOMC (28 أكتوبر) عن كثب، فهي محفزات رئيسية.
للمستثمرين على المدى المتوسط:
يمكن استغلال تراجع محتمل إلى منطقة 100.75–100.50 لإضافة تعرض شرائي بحذر مع الإبقاء على نظرة إيجابية تجاه الدولار، لكن حالة عدم اليقين بشأن ما إذا كان الاحتياطي الفيدرالي قد أنهى دورة التشديد تستدعي مزيدًا من الحذر.
إدارة المخاطر:
- يُتوقَّع ارتفاع التقلبات حول اجتماعات الـFOMC وإصدارات بيانات التضخم.
- استخدام أوامر إيقاف خسارة صارمة، خصوصًا في صفقات الاختراق لمستويات رئيسية.
- متابعة عوائد السندات وأسعار النفط والأخبار الجيوسياسية.
تعتمد هذه النظرة العامة على المصادر المفتوحة والتقارير الإعلامية وتمثل تحليلًا لحركة الأسعار المرتبطة بعوامل كثيرة؛ لذا تُعد إدارة المخاطر والتحكم في حجم المراكز أمرين بالغَي الأهمية.

